


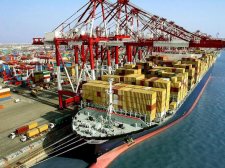
Объемы перевалки контейнеров через морские порты России постепенно восстанавливаются после падения 2014-2016 годов и по итогам 2019 года практически вышли на докризисный уровень – около 5,3 млн TEU.
Однако в прошедшем году по сравнению с 2018 годом отмечалось замедление роста контейнерооборота, а мощности отечественных контейнерных терминалов по-прежнему работают с низкой загрузкой. В такой ситуации существенного расширения мощностей ждать не стоит. Ряд заявленных проектов строительства новых терминалов отложены на неопределенный срок или заморожены. Эксперты считают вероятным их возобновление лишь при условии значительного роста рынка, а таких перспектив пока не просматривается.
На этом фоне наблюдается обострение конкуренции между контейнерными терминалами, перераспределение грузопотоков на те из них, которые наиболее выгодно расположены с точки зрения транспортной логистики, при сокращении перевалки на других терминалах вплоть до нуля.
В то же время восстановлению объемов контейнерооборота в России способствуют такие факторы, как общий рост контейнеризации грузопотоков, переключение грузовой базы на перевозку по железной дороге. По оценке ПАО «ТрансКонтейнер», доля контейнеризуемых грузов, перевозимых по сети РЖД, выросла с 6,6% в 2017-м до 7,2% в 2018 году и продолжает расти.
В январе-сентябре 2019-го порты Балтийского и Дальневосточного бассейнов нарастили перевалку контейнеров на 6,8%, Каспийского – на 25,7%. Порты Азово-Черноморского бассейна сократили объемы перевалки на 2,5%, Арктического – на 2%. По итогам 9 месяцев 50% контейнерооборота пришлось на порты Балтийского бассейна, 33% – Дальневосточного, 14% – Азово-Черноморского.
По объемам контейнерооборота в 2019 году лидировал холдинг Global Ports (GP), на долю которого по итогам января-июля, по данным Infranews, приходилось 27% совокупного объема перевалки, при этом GP единственный из холдингов снизил перевалку контейнеров на 2,2%. В том числе нарастили перевалку контейнеров «Первый контейнерный терминал» (ПКТ) – на 4,2%, «Петролеспорт» (ПЛП) – на 23,9%, сократили перевалку контейнеров «Восточная стивидорная компания» (ВСК) – на 4,8%, «Усть-Лужский контейнерный терминал» (УЛКТ) – на 22%, терминал «Моби Дик» – на 82%.
Совокупный контейнерооборот UCL Holding за указанный период вырос на 6,6%, доля холдинга в структуре контейнерооборота РФ составила 15,5%. В том числе увеличили перевалку контейнеров «Контейнерный терминал Санкт-Петербург» (КТСП) и «Морской порт Санкт-Петербург» (МПСП) – на 6,6% и 7% соответственно.
Контейнерооборот холдинга НМТП вырос на 5,6%, доля в совокупном объеме достигла 13%. В том числе увеличили объемы ПАО «НМТП» – на 1,3%, Балтийская стивидорная компания» (БСК) – на 43%, сократил объемы «Новорослесэкспорт» (НЛЭ) – на 17,2%.
Контейнерооборот группы FESCO (ПАО «Владивостокский морской торговый порт», ВМТП) вырос на 17,1% (11% российского контейнерооборота). ООО «НУТЭП», входящее в ГК «Дело», за отчетный период увеличило перевалку контейнеров на 2,4%.
Для контейнерной перевалки в настоящее время характерна низкая загрузка мощностей (порядка 50-55% в 2018 году), что особенно ярко проявляется в пределах Балтийского бассейна (около 45%) и Большого порта Санкт-Петербург. В условиях значительного количества операторов это приводит к усилению конкуренции между терминалами, повышению ими качества предоставляемых услуг, расширению сервисных опций. А для того чтобы свободные мощности не простаивали, они частично используются для перевалки других грузов: например, на терминалах УЛКТ и ВСК организована перевалка угля.
Для того, чтобы свободные мощности не простаивали, они частично используются для перевалки других грузов: например, на терминалах УЛКТ и ВСК организована перевалка угля.
Несмотря на профицит контейнерных мощностей, у многих терминалов есть планы по их расширению. Так, у Global Ports есть проект по увеличению мощностей терминалов ПЛП на 400 тыс. TEU, до 1,4 млн TEU, и УЛКТ – с 440 тыс. TEU до 2,4 млн TEU (ранее компания озвучивала еще более грандиозные планы – до 2,8-3 млн TEU). UCL Holding заявлял о намерении увеличить мощность КТСП с 1 млн до 1,2 млн TEU и расширить мощность контейнерного сервиса в МПСП.
Морские вести России


